开利6亿美元投建新厂,剑指数据中心热管理
开利6亿美元投建新厂,剑指数据中心热管理
算力基础设施的下一轮扩产,开始从芯片机架延伸到一台更传统的设备:冷水机组。
10月22日,Carrier宣布未来三年在美国得州沃思堡投入逾6亿美元,建设新的先进制造与工程中心。
这释放出的信号是:当设备功率密度持续上升,散热不再只是机房配套,而在变成决定设施能否稳定交付的制造能力。
逾6亿美元,买的不只是一座工厂
按公司披露,新中心面积将超过100万平方英尺,扩充风冷和水冷商用冷水机组产能,预计2027年开始运营,并计划创造1500个制造、工程及其他岗位。
这些数字需要放回正确阶段。逾6亿美元是未来三年的投资计划,不等于已经全部支出;2027年是预计运营节点,不等于届时已经达产;1500个岗位也是计划值,不是当前就业结果。
更重要的是,新厂并非只服务AI数据中心。公司同时列出了医疗、教育和工业等市场,也没有披露数据中心占未来产能或收入的比例。
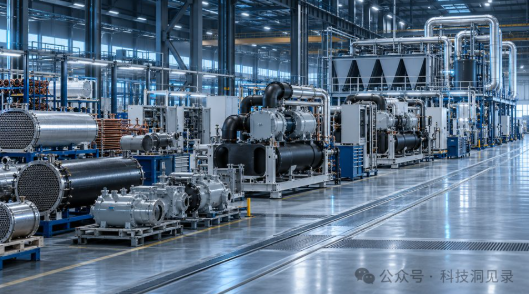
AI概念图:用于说明大型商用冷水机组从制造、测试到工程交付的关系,不代表Carrier真实工厂、产品、产线、产能、客户或建设进度。
真正稀缺的不是把设备装进机房,而是把热量稳定、连续、可维护地搬出去。
冷水机组为什么成为算力的上游
服务器产生的热量不会凭空消失。它要从芯片和设备侧进入空气或冷却液,再经过机房回路、换热设备、冷水机组和最终散热端,被一步步转移到室外环境。
风冷机组直接向环境排热,部署链条相对简洁;水冷机组通常借助冷却水系统获得不同的效率与容量表现。两者没有脱离场景的绝对优劣,气候、负载曲线、用水条件、空间和维护能力都会改变结果。
美国能源部的采购指南也把满载与部分负载效率分别衡量。原因很简单:大型设施很少永远运行在一个固定工况,真正影响长期成本的,是系统在一年里如何应对不断变化的负载。
芯片决定计算峰值,热管理决定多少峰值能够变成持续服务。
资本在争夺哪一层新增价值
逾6亿美元投向制造与工程中心,说明竞争正在从单台制冷设备,延伸到产品设计、规模制造、系统集成、调试和长期服务。
直接受影响的上游包括压缩机、换热器、泵阀、制冷剂、电机、电力电子和传感器;中游是控制软件、模块化工程、系统测试与交付;下游则连接数据中心、医院、学校和工业设施的长期运维。
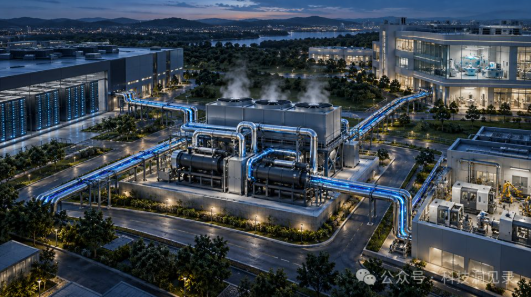
谁掌握关键基础设施?不是某一个零部件,而是能把制冷能力、能效、用水、可靠性和维护响应放进同一套工程承诺的系统提供者。谁获得新增价值?除了设备厂,也包括控制、服务、测试和现场运营团队。
开利斥资6亿美元建厂应对算力散热需求
AI概念图:用于解释热管理价值链,不代表真实客户、供应商、合同、能效、用水、价格、收入或商业结果。
基础设施的定价权,往往来自长期可靠运行,而不是一次性的设备参数。
未来三到五年,看交付而不是口号
未来3—5年,最值得追踪的不是“逾6亿美元”本身,而是开工、设备安装、实际投运、产能爬坡、交期、部分负载效率、用水、可靠性和客户认证。
如果这些指标兑现,热管理会从数据中心的后台配套,进一步变成与电力、网络同等重要的基础设施产业。反过来,如果建设或认证延后,投资计划也不会自动转化为市场份额和定价权。
对企业管理者,采购算力时需要把冷却、电力、建筑和运维成本放进同一张账;对从业者,热力学、流体、制冷、电气控制、可靠性、调试和设施运营的交叉能力,会比追逐单一产品名更有长期价值。
保持长期主义。未来的算力竞争,不只发生在芯片内部,也发生在每一度电最终变成多少稳定计算的工程细节里。