工信部零碳工厂硬性指标落地,暖通系统成为减碳核心抓手
工信部零碳工厂硬性指标落地,暖通系统成为减碳核心抓手
7月22日,工信部正式公布《关于组织开展国家级零碳工厂建设工作的通知》,首批申报材料须于8月15日前上报。该文件标志着中国工业节能降碳从“绿色工厂”达标时代进入“零碳工厂”近零时代,确立了单位能耗碳排放不超0.2、非化石能源消费占比不低于95%等硬性指标。这一政策转向将加速工业锅炉向热泵替代及厂区能源系统集成需求爆发,对暖通工程商的系统设计、能碳管理及绿电直供能力提出综合考验,重塑行业竞争格局。来源:工信部。
7月22日,工信部正式公布《关于组织开展国家级零碳工厂建设工作的通知》(工信厅节函〔2026〕334号),这是落实《关于开展零碳工厂建设工作的指导意见》的首个操作性文件。通知明确首批申报材料须于8月15日前上报。制造型企业和算力设施均可申报,择优纳入国家级零碳工厂建设名单。
这份文件的信号意义在于:中国工业节能降碳正式从“绿色工厂”的达标时代,进入“零碳工厂”的近零时代。政策逻辑从“鼓励引导”转向“梯度培育+动态验收”。
PART 01、零碳工厂和绿色工厂差在哪?
先厘清一个概念。零碳工厂不是“零排放”,是“趋向近零”。
文件定义是:通过技术创新、结构调整和管理优化等减排措施,实现边界内二氧化碳排放的持续降低、逐步趋向于近零的过程。两个关键词:“趋向于近零”,承认工业过程排放的客观存在,但要求排放强度降到极低水平;“持续降低”,看重的是过程和改进方向,不是一步到位。
绿色工厂是入场券,零碳工厂是升级版。
通知明确:制造型企业申报条件之一是“已入选国家绿色工厂名单”,算力设施须“已入选国家绿色算力设施名单”。绿色工厂考的是“达不达标”,零碳工厂考的是“能不能持续降碳、最终接近零碳”。
对已经获评绿色工厂的企业来说,这是一次升级机遇;对还没拿到绿色工厂资质的企业来说,绿色工厂认证成了必须先过的门槛。
PART 02、三道核心指标暖通系统直接关联
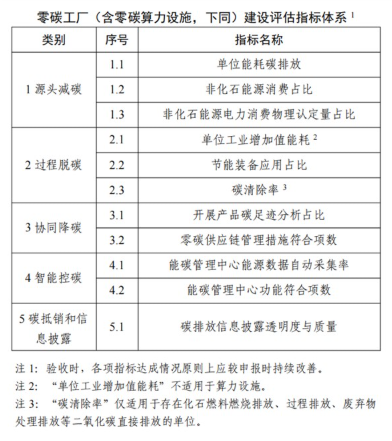
这是整份文件最核心的部分。三项指标设置了“基本要求”(准入门槛)和“目标要求”(建成标准)双层门槛。
单位能耗碳排放:从1.8降到0.2。
当前大多数制造业企业的单位能耗碳排放在1.5到2.5tCO₂/tce之间,准入线1.8是中等偏上要求,大部分绿色工厂能够达到。但目标线0.2是质的飞跃——意味着每消费一吨标准煤只能排放0.2吨CO₂。
以煤电排放因子约0.8tCO₂/MWh计算,这基本意味着工厂的能源消费中,化石能源占比必须极低,主要依靠绿电、绿氢、生物质等非化石能源。本质要求不是末端治理,是从源头改变能源结构。
非化石能源消费占比:从30%到95%。
准入线30%,屋顶光伏加部分绿电交易就能凑够。目标线95%,意味着工厂几乎完全脱离化石能源。实现路径包括屋顶光伏加分散式风电自发自用、绿电直连、绿电市场化交易、绿证、生物质能替代、绿色氢氨醇替代化石燃料等多种方式叠加。
物理认定量占比:只认“自己发的”和“直供的”。
这是最能体现政策导向的指标。物理认定量包括非化石能源电力自发自用电量、绿电直连自用电量、工业绿色微电网自用电量、新能源就近接入增量配电网自用电量、源网荷储一体化项目自用电量。
不包括电能量交易认定量、绿证交易认定量、省内分摊量。
政策导向非常明确:鼓励工厂“自己发电自己用”或“就近直供”,而非远端买绿证。绿证交易认定量有上限,原则上不超过统计期内下网电量的50%——不能全靠买绿证凑数,至少一半的非化石能源电力必须有物理来源。
PART 03、暖通工程商的机会在哪里?
零碳工厂建设对暖通行业的影响,集中在三个层面。
第一,工业热泵替代锅炉的市场加速打开。
目标线要求非化石能源消费占比达到95%,化石能源占比必须降到极低。当前大量工厂的供热依赖燃煤、燃气锅炉,替代路径主要是工业热泵、电锅炉、绿氢氨醇。工业热泵被政策明确列为九大高耗能行业用能设备更新升级推荐目录,零碳工厂建设将进一步加速这一替代进程。
第二,厂区能源系统的系统集成需求爆发。
物理认定量占比要求企业“自己发电自己用”或“就近直供”。这意味着屋顶光伏、分散式风电、工业绿色微电网、源网荷储一体化项目将成为零碳工厂的标配。暖通工程商如果能提供“光伏+热泵+储能+智慧管控”的系统集成方案,在零碳工厂项目中的价值会大幅提升。
第三,智能控碳平台成为刚需。
文件要求企业建立能碳管理系统,13项功能清单包括能耗查询、能效对标、能流分析、碳排放核算、产品碳足迹核算等。不要求集成于同一平台,可以通过“能管中心+碳排放管理系统”组合模式实现。暖通工程商在能源管理平台领域有积累的话,可以叠加碳管理模块,切入这个市场。
PART 04、不同行业的落地难度差异很大
文件列出了汽车、锂电池、光伏、电子电器、轻工、机械、纺织、有色金属、钢铁、建材、石化化工等11个行业,加上算力设施。
汽车制造的优势在于链主企业带动力强,一家整车厂的零碳要求可以层层传导到数百家零部件供应商。
算力设施的零碳转型核心路径就是“绿电”二字。政策给算力设施一个优待:非化石能源电力消费物理认定量占比不设基本要求,但同时要求优先布局绿电直供项目,配套储能平衡新能源发电波动。对暖通工程商而言,数据中心冷却系统的节能改造和绿电直连配套是确定性机会。
钢铁、建材、石化化工、有色金属是难度最大的行业群体。过程排放占比高,不仅是燃烧排放,还有石灰石分解、电解铝等化学反应产生的过程排放,很难通过能源替代消除。碳清除率指标是关键,CCUS可能是实现近零排放的唯一可行技术路径。
从绿色工厂到零碳工厂,中国制造业的降碳之路正式进入终极赛段。
三道核心指标:单位能耗碳排放不超过0.2tCO₂/tce、非化石能源消费占比不低于95%、物理认定量占比不低于35%是硬约束。从1.8到0.2的跨越,本质上要求企业从能源结构、生产工艺、数字化管理、供应链协同等多维度同步发力。
对暖通工程商而言,零碳工厂带来的不是简单的设备订单,而是系统集成能力、能源方案设计能力、碳数据管理能力的综合考验。谁能率先完成能力升级,谁就能在这轮制造业降碳浪潮中占据先机。