液冷泵:CDU核心动力单元,国产大功率电子泵产业突围机遇分析
液冷泵:CDU核心动力单元,国产大功率电子泵产业突围机遇分析
01、液冷泵是什么:CDU的“心脏”
WHAT IS A PUMP
1.1它的工作场景
在液冷系统中,冷却液需要不断循环流动,才能把芯片产生的热量带到CDU(冷量分配单元)里进行换热。驱动这个循环的,就是液冷泵。
泵安装在CDU内部,是CDU最核心的动力部件。如果把CDU比作液冷系统的“心脏”,那么泵就是驱动血液流动的“心肌”。一旦泵停止工作,冷却液不再循环,芯片温度会在几分钟内急剧飙升,导致服务器宕机。
液冷泵的价值量并不算高。根据机构调研数据,国产泵在CDU中的价值量占比约5%到7%。但它的重要性不能用价值量来衡量。液冷系统对泵的可靠性要求十分苛刻,因为泵一旦故障,后果是整排机柜宕机。
1.2传统机械泵的痛点
目前,全球数据中心CDU液冷泵市场长期由海外品牌主导,但多数国际巨头的核心产品仍然是传统的机械泵。
机械泵有一个先天缺陷:它的轴封结构在数据中心7×24小时高负载运行工况下,容易发生磨损,进而导致液体泄漏。对于液冷系统来说,泄漏是非常致命的。冷却液一旦漏到服务器主板上,可能造成短路甚至烧毁。
这个问题催生了一个重要的技术迭代方向:电子泵(特别是屏蔽泵)替代机械泵。电子泵将电机与水泵高度集成,同功率下体积约为传统机械泵的三分之一,且采用全浸泡液下轴承设计,从根本上消除了轴封泄漏的隐患,使用寿命大幅提升。
1.3市场有多大
全球液冷泵市场正处于快速增长阶段。据Grand View Research统计,2025年全球液冷泵市场规模约为17.15亿美元,预计到2033年将达到83.21亿美元,年均复合增速约22.3%。另据路亿市场策略的调研数据,2025年全球液冷泵市场规模约为16.79亿美元,预计到2032年增长至28.04亿美元。
不同机构的统计口径存在差异,但方向是一致的——液冷泵市场正在高速增长,驱动力来自AI数据中心液冷渗透率的持续提升。
1.4技术门槛在哪里
液冷泵的技术门槛集中在三个方面:
第一,密封性。 数据中心要求泵在长期运行中零泄漏。电子泵采用全浸泡液下轴承设计,取消了传统机械泵的轴封结构,从根本上解决了泄漏问题。
第二,大功率。 随着CDU向兆瓦级演进,对泵的功率要求也在快速提升。目前主流液冷泵的功率在几百瓦到几千瓦之间,但未来需要22千瓦甚至37千瓦级别的大功率电子泵。全球能规模量产这个级别电子泵的企业屈指可数。
第三,认证周期长。 液冷泵从开发到通过客户认证,完整周期约1到2年。数据中心客户对泵的验证要求非常严格,需要经过反复的可靠性测试和长期运行验证。
02、国内核心企业:从汽车水泵到AI液冷泵的跨越
CHINA PLAYERS
2.1飞龙股份(002536.SZ):大功率电子泵的国产先锋
飞龙股份是国内汽车水泵领域的龙头企业,近年来正将汽车电子水泵的技术积累迁移到数据中心液冷场景。
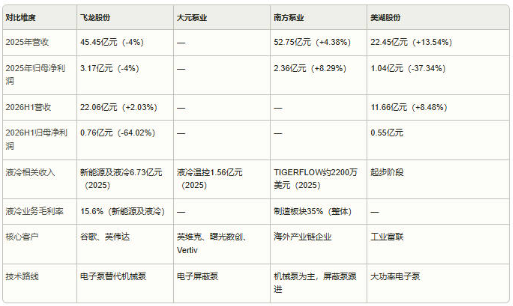
财务数据:2025年全年,飞龙股份实现营业收入45.45亿元,同比下降4%;归母净利润3.17亿元,同比下降4%。其中,新能源汽车及民用液冷领域部件板块实现营收6.73亿元,同比增长28%,营收占比提升至14.81%。
2026年上半年,公司实现营业收入22.06亿元,同比微增2.03%;归母净利润0.76亿元,同比下降64.02%。利润下滑的主要原因是汇率波动、原材料价格高位以及汽车行业竞争加剧,属于阶段性承压。
液冷业务进展:飞龙股份于2019年开始布局数据中心液冷赛道,2025年7月专门成立了全资子公司安徽航逸科技,专注液冷领域核心热管理部件的研发与制造。公司已成功开发出微泵、小泵、中型泵、大型泵四大平台,覆盖不同功率需求。
公司应用于服务器液冷的电子泵采用全浸泡液下轴承设计,体积约为传统机械泵的三分之一,大幅降低了漏液隐患。目前公司液冷在手订单饱满,客户进展节奏清晰,已切入谷歌、英伟达等头部客户的供应链。
未来潜力:飞龙股份的增长逻辑最为清晰——从汽车水泵龙头升级为AI液冷泵龙头。机构预计公司2026至2028年归母净利润分别为3.76亿元、7.16亿元、9.43亿元,对应增速约59%、90%、32%。这一预测的激进程度,反映了市场对公司液冷泵业务放量的强烈预期。
核心风险在于:液冷业务目前占公司总收入的比例仍然较小,传统汽车业务的下滑可能拖累整体业绩。此外,液冷泵的规模化出货节奏取决于客户认证进度,存在不确定性。
2.2大元泵业(603757.SH):屏蔽泵技术的深厚积淀者
大元泵业是国内屏蔽泵领域的领军企业,旗下“新沪”品牌在热水循环、化工、核电等领域已实现对外资品牌的替代。
财务数据:2025年全年,大元泵业液冷温控领域各类型产品实现营业收入约1.56亿元,同比增长超过60%。公司2025年交付了约3万台液冷屏蔽泵,2026年上半年再交付2万台,率先实现了千瓦级永磁屏蔽泵的大批量供货。
液冷业务进展:公司已对接英维克、曙光数创、Vertiv等头部温控厂商,并完成了曙光超算浸没式氟泵组的配套。其液冷屏蔽泵功率覆盖20瓦到350千瓦,电压覆盖12伏到800伏。
大元泵业的核心优势在于技术路线的契合度。电子屏蔽泵凭借零泄漏、高集成度以及原生适配800伏高压架构的优势,有望成为数据中心CDU液冷泵的重要迭代方向。英伟达下一代高压直流架构的趋势,对大元泵业来说是一个重要的增长窗口。
未来潜力:机构预计大元泵业2026至2028年分别实现营业收入22.8亿元、30.2亿元、38.8亿元,归母净利润1.6亿元、3.7亿元、6.7亿元。液冷泵业务虽然目前体量不大,但增长速度快,且公司在屏蔽泵领域的技术积累为长期竞争提供了坚实底座。
核心风险在于:2026年上半年公司业绩承压,主因是新厂折旧和新兴业务的前置投入,短期利润表现可能不够理想。液冷泵业务能否从“小批量交付”走向“大规模放量”,取决于头部客户认证的节奏。
2.3南方泵业(300145.SZ):机械泵龙头的液冷转型
南方泵业是国内多级离心泵领域的龙头企业,成立35年来专注泵类产品的研发制造。
财务数据:2025年全年,南方泵业实现营业收入52.75亿元,同比增长4.38%;归母净利润2.36亿元,同比增长8.29%。2026年第一季度,公司实现营业收入11.33亿元,同比增长7.48%;归母净利润8085.94万元,同比增长21.16%,利润增速明显好于收入增速,经营质量在改善。
液冷业务进展:公司在液冷领域已布局一次侧和二次侧。一次侧方面,海外子公司TIGERFLOW提供一次侧换热泵组方案,2025年营收约2200万美元,数据中心业务占10%;2026年第一季度订单同比增长45%。二次侧方面,NSY机械泵已向客户送样,大功率屏蔽泵预计年内量产。
南方泵业对技术路线有自己的判断—,公司认为机械泵因高效可靠仍将是主流方案,微量泄漏可通过集液装置解决,不影响数据中心安全。这一判断与飞龙股份和大元泵业“电子泵替代机械泵”的逻辑存在差异,反映了不同企业对技术趋势的不同理解。
未来潜力:南方泵业的液冷业务目前仍处于起步阶段,在公司整体营收中占比很低。但公司的优势在于深厚的泵类制造功底和规模化生产能力。2025年制造板块营收约47亿元,毛利率35%。一旦液冷泵进入规模化量产阶段,公司凭借制造能力和成本优势,有望快速起量。
核心风险在于:公司对机械泵路线的坚持可能面临挑战,如果电子泵替代机械泵的趋势加速,公司的先发优势可能不如预期。
2.4美湖股份(603319.SH):联合工业富联的大功率突围者
美湖股份(原湘油泵)是国内机油泵领域的龙头企业,目前正通过联合工业富联,切入服务器液冷高功率电子水泵赛道。
财务数据:2025年全年,美湖股份实现营业收入22.45亿元,同比增长13.54%;归母净利润1.04亿元,同比下降37.34%。2026年上半年,公司实现营业收入11.66亿元,同比增长8.48%;归母净利润5483.37万元。利润下滑的主要原因是公司在大功率液冷泵、执行器等新业务上进行了大规模的前置投入。
液冷业务进展:美湖股份的液冷业务在2026年上半年取得了实质性进展。公司联合工业富联开展2.5千瓦到37千瓦服务器液冷高功率电子水泵业务,并配合国内外客户需求积极开发氟化泵、浸没式电子水泵等产品。2026年上半年,公司投入新能源电子泵智能制造项目3761万元。公司还计划募资不超过9.8亿元,其中4.8亿元用于高性能泵类产品及热管理模块集成建设。
未来潜力:美湖股份最大的看点是与工业富联的合作关系。工业富联是全球最大的AI服务器制造商之一,与其联合开发液冷泵,意味着美湖股份的产品有机会直接进入全球头部服务器厂商的供应链。机构预计公司2026至2028年归母净利润分别为2.13亿元、2.49亿元、2.96亿元,2026年增速约105%。
核心风险在于:公司体量相对较小,液冷泵业务尚处于投入期,短期内利润承压的局面可能持续。与工业富联的合作能否转化为实质性的大规模订单,是决定公司液冷业务前景的关键。
2.5四家国内企业财务数据对比一览5 / 5
03、国外龙头企业:传统泵业巨头的液冷布局
GLOBAL PLAYERS
3.1格兰富(Grundfos,丹麦)
格兰富是全球最大的水泵制造商之一,也是数据中心液冷泵市场的重要参与者。
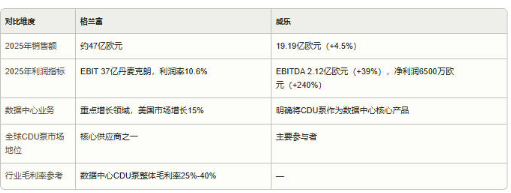
财务数据:2025年全年,格兰富实现销售额347亿丹麦克朗(约合47亿欧元),同比增长5.7%;息税前利润37亿丹麦克朗,利润率10.6%。其中,美国市场销售增长达到15%,数据中心业务是增长的重要驱动力。
格兰富首席执行官Poul Due Jensen明确表示:“随着我们提供高能效和节水型数据中心解决方案,格兰富在2025年数据中心业务领域取得了显著进展”。公司将数据中心列为“增长口袋”,即重点增长领域之一。
在液冷泵市场的地位:格兰富在全球数据中心CDU液冷泵市场占据重要份额。据行业报告统计,2025年全球数据中心CDU液冷泵市场销量约15万台,产品平均单价约1800美元/台,行业整体毛利率稳定在25%到40%之间。格兰富是这一市场的核心供应商之一。
未来潜力:格兰富的优势在于品牌影响力和全球服务网络。公司在全球主要市场都有完善的销售和服务体系,能够为大型数据中心客户提供本地化的技术支持和售后服务。2025年,格兰富还推出了“Ignite‘27”增长战略,计划通过创新解决方案、并购和客户合作来争夺全球市场份额。
格兰富的风险在于:其产品线以传统机械泵为主,在电子泵替代机械泵的技术迭代中,可能面临来自中国企业的竞争压力。此外,格兰富体量庞大(年销售额约47亿欧元),数据中心液冷泵业务对其整体业绩的边际贡献相对有限。
3.2威乐(Wilo,德国)2 / 3
威乐是全球另一家领先的水泵制造商,在数据中心液冷泵领域也有布局。
财务数据:2025年全年,威乐实现销售额19.19亿欧元,同比增长4.5%(汇率调整后);息税折旧摊销前利润(EBITDA)2.12亿欧元,同比增长39%;净利润6500万欧元,同比增长近240%。
液冷业务进展:威乐明确将Economy MHI和Atmos BST两款产品用于CDU(冷量分配单元),并已有Atmos GIGA-B安装于CDU的实际案例。公司2025财年的增长部分得益于数据中心需求的拉动。
威乐还制定了“WATER-AI”战略,将人工智能融入解决方案,并明确将“赋能AI价值链”作为战略支柱之一。这意味着威乐将数据中心液冷业务提升到了集团战略层面。
未来潜力:威乐的核心优势在于产品线的完整性和技术积累。公司在暖通空调、水处理、工业等多个领域有深厚积淀,这种跨领域的技术能力可以迁移到数据中心液冷场景。2025年净利润增长240%,显示公司在盈利改善方面取得了显著成效。
威乐的风险与格兰富类似:体量较大,数据中心液冷泵业务对整体业绩的拉动有限;同时在电子泵技术迭代上,可能面临中国企业的追赶。
3.3国外龙头财务数据对比一览3 / 3
04、未来发展潜力对比
FUTURE POTENTIAL
4.1国内企业的潜力与风险
飞龙股份的未来潜力
飞龙股份的增长逻辑最为清晰——汽车电子水泵龙头向AI液冷泵龙头升级。公司在汽车水泵领域积累的电子泵技术,与数据中心液冷泵在技术上高度相通。公司已开发出覆盖微泵到大型泵的完整产品线,且已切入谷歌、英伟达等头部客户供应链。机构预测2026年净利润增速约59%,2027年增速约90%,反映了市场对其液冷泵业务放量的强烈预期。
核心风险在于:液冷泵的规模化出货节奏取决于客户认证进度,存在不确定性。此外,汽车业务的下滑可能拖累整体业绩表现。
大元泵业的未来潜力
大元泵业的核心优势在于技术路线的契合度。电子屏蔽泵零泄漏、高集成度、原生适配高压直流架构的特点,与数据中心液冷的技术趋势高度一致。公司已对接英维克、曙光数创、Vertiv等头部温控厂商,并率先实现了千瓦级永磁屏蔽泵的大批量供货。
核心风险在于:短期业绩承压,新厂折旧和新兴业务前置投入可能持续影响利润表现。液冷泵业务能否从“小批量交付”走向“大规模放量”,是决定公司成长空间的关键。
南方泵业的未来潜力
南方泵业的核心优势在于深厚的泵类制造功底和规模化生产能力。公司成立35年,在多级离心泵领域有深厚积累,制造板块营收约47亿元,毛利率35%。一旦液冷泵进入规模化量产阶段,公司的制造能力和成本优势将转化为竞争力。
核心风险在于:公司对机械泵路线的坚持可能面临挑战。如果电子泵替代机械泵的趋势加速,公司的先发优势可能不如预期。
美湖股份的未来潜力
美湖股份最大的看点是与工业富联的联合开发关系。工业富联是全球最大的AI服务器制造商之一,与其联合开发2.5千瓦到37千瓦大功率液冷泵,意味着美湖股份有机会直接进入全球头部服务器厂商的供应链。机构预测2026年净利润增速约105%。
核心风险在于:公司体量较小,液冷泵业务尚处于投入期,短期内利润承压可能持续。与工业富联的合作能否转化为大规模订单,是决定公司液冷业务前景的关键。
4.2国外龙头的潜力与风险
格兰富的未来潜力
格兰富的核心优势在于品牌影响力和全球服务网络。公司在全球主要市场都有完善的销售和服务体系,能够为大型数据中心客户提供本地化支持。2025年美国市场销售增长15%,数据中心业务被列为重点增长领域。
格兰富的风险在于:产品线以传统机械泵为主,在电子泵技术迭代中可能面临中国企业的追赶。此外,公司体量庞大,数据中心液冷泵业务对整体业绩的边际贡献有限。
威乐的未来潜力
威乐的核心优势在于产品线的完整性和跨领域技术迁移能力。公司已明确将CDU泵作为数据中心核心产品,并推出了“WATER-AI”战略将数据中心业务提升到集团战略层面。2025年净利润增长240%,盈利改善显著。
威乐的风险与格兰富类似:体量较大,数据中心液冷泵业务对整体业绩的拉动有限;在电子泵技术迭代上可能面临中国企业的竞争。
4.3潜力综合排序
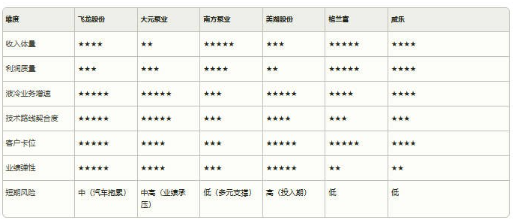
05、国产替代的节奏判断
LOCALIZATION PACE
液冷泵的国产替代,正处于从“认证通过”向“规模出货”过渡的关键阶段。与快速接头类似,国产液冷泵的替代节奏可以分为三个阶段:
第一阶段(2025-2026年):认证与小批量交付。 飞龙股份、大元泵业等企业已通过头部客户认证,进入小批量交付阶段。大元泵业2025年交付约3万台液冷屏蔽泵,2026年上半年再交付2万台,已率先实现批量供货。
第二阶段(2026-2027年):大功率产品放量。 随着CDU向兆瓦级演进,22千瓦及以上大功率电子泵的需求将快速增长。飞龙股份的大型泵平台、美湖股份与工业富联合开发的37千瓦电子泵,都是这一阶段的标志性产品。
第三阶段(2027年以后):全球竞争。 国产液冷泵企业具备大功率产品量产能力、海外服务能力和成本优势后,将从“国产替代”走向“全球竞争”。飞龙股份已切入谷歌、英伟达供应链,大元泵业已对接Vertiv等海外头部温控厂商,这些进展表明国产液冷泵正在进入全球供应链体系。
一个关键判断是:大功率电子泵是国产企业实现弯道超车的关键窗口。海外传统泵企的核心产品仍以机械泵为主,产品迭代和扩产节奏相对偏慢。而国内企业在电子泵技术上已经形成了先发优势——飞龙股份的电子泵体积仅为传统机械泵的三分之一,大元泵业的屏蔽泵实现了零泄漏,美湖股份联合工业富联开发37千瓦大功率电子泵。这些技术能力,为国产企业在下一代液冷泵竞争中占据有利位置提供了基础。
06、核心结论
KEY TAKEAWAYS
第一,液冷泵是CDU的核心动力部件,价值量占比虽不高(5%-7%),但可靠性要求极高。 全球液冷泵市场2025年规模约17亿美元,预计到2033年将达到83亿美元,年均复合增速约22%。
第二,传统机械泵正在被电子泵替代,这是国产企业弯道超车的关键窗口。 机械泵的轴封结构在高负载运行下容易磨损导致泄漏,电子泵采用全浸泡液下轴承设计从根本上解决了这一问题。海外传统泵企以机械泵为主,产品迭代偏慢,给国产企业创造了切入机会。
第三,国内四家企业各有特色,飞龙股份增长逻辑最清晰。 飞龙股份从汽车电子水泵龙头升级为AI液冷泵龙头,已切入谷歌、英伟达供应链;大元泵业在屏蔽泵技术上积淀深厚,率先实现千瓦级永磁屏蔽泵批量供货;南方泵业制造能力强但液冷业务起步较晚;美湖股份联合工业富联开发大功率电子泵,弹性最大但风险也最高。
第四,财务数据揭示了一个共同挑战——短期利润承压。 飞龙股份2026年上半年净利润下降64%,美湖股份2025年净利润下降37%,大元泵业因新厂折旧业绩承压。这些利润下滑主要源于液冷业务的前置投入和产能建设,属于“先投入后产出”的阶段性问题,但也提醒我们——液冷泵的国产替代并非一帆风顺。
第五,未来2到3年是国产液冷泵从“小批量”走向“大规模”的关键窗口期。 谁能在这个窗口期内锁定大功率产品的量产能力、稳定质量和控制成本,谁就能在全球液冷泵市场中占据重要位置。
一句话总结
液冷泵的国产替代,核心变量不在泵本身,而在于电子泵替代机械泵的技术迭代速度——谁先跑通大功率电子泵的规模化量产,谁就掌握了下一阶段的主动权。
数据来源:各公司2025年年报及2026年半年报、Grand View Research、QYResearch、东北证券、中泰证券、华源证券、华鑫证券、中信建投、格兰富2025年年报、威乐2025年年报、投资者互动平台。